Từ năm 2026, cơ chế giảm mức đóng, tạm dừng đóng kinh phí công đoàn được hướng dẫn cụ thể tại Nghị định 105/2026/NĐ-CP. Đồng thời, từ ngày 10/09/2026, Nghị định 283/2026/NĐ-CP quy định chế tài đối với hành vi chậm đóng, không đóng hoặc đóng không đầy đủ kinh phí công đoàn.
Đây là các cơ chế có điều kiện, phạm vi và hậu quả pháp lý khác nhau. Vì vậy, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã cần phân biệt rõ trường hợp được xem xét giảm mức đóng, trường hợp được tạm dừng đóng và nghĩa vụ đóng đúng hạn để kiểm soát rủi ro về tài chính công đoàn.
1. Trường hợp nào được xem xét tạm dừng đóng kinh phí công đoàn?
Cơ chế tạm dừng đóng được quy định tại khoản 3 Điều 30 Luật Công đoàn 2024 và hướng dẫn chi tiết tại Điều 13 Nghị định 105/2026/NĐ-CP.
Theo đó, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã có thể được xem xét tạm dừng đóng kinh phí công đoàn khi gặp khó khăn do:
- Thay đổi cơ cấu, công nghệ;
- Khủng hoảng hoặc suy thoái kinh tế;
- Thực hiện chính sách của Nhà nước khi tái cơ cấu nền kinh tế;
- Thiên tai, hỏa hoạn, dịch bệnh hoặc mất mùa.
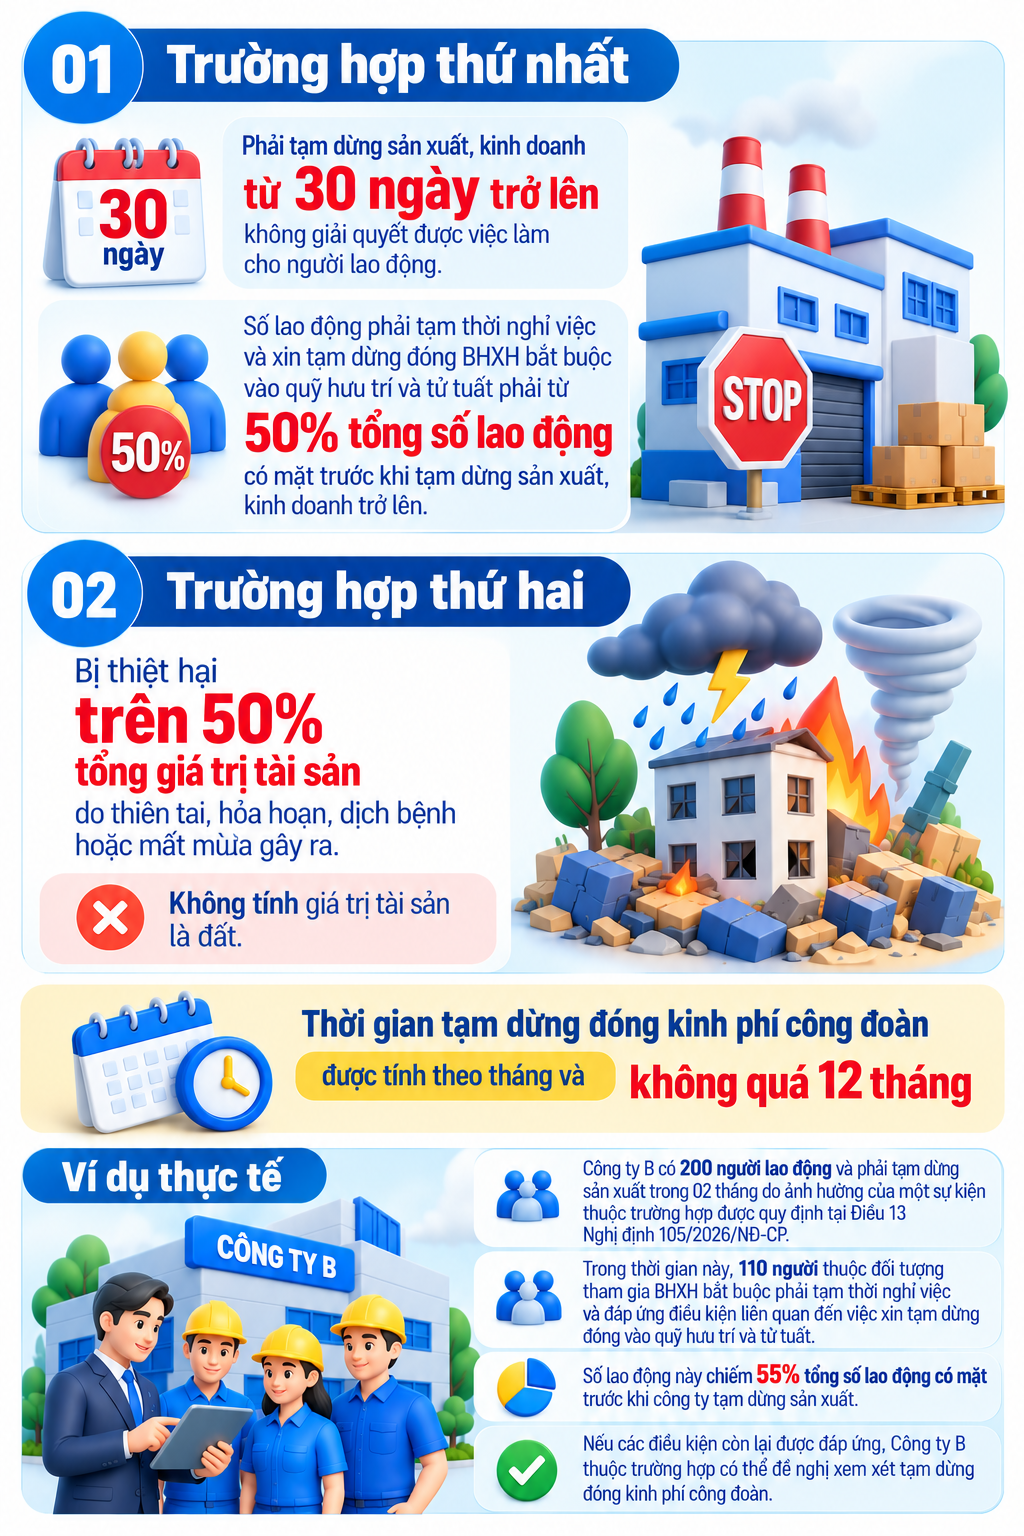
Tuy nhiên, chỉ phát sinh khó khăn thuộc một trong các trường hợp trên chưa đủ để được tạm dừng đóng. Đơn vị còn phải đáp ứng ít nhất một trong các điều kiện sau:
2. Thủ tục tạm dừng đóng và nghĩa vụ sau khi hết thời hạn tạm dừng
Thẩm quyền xem xét tạm dừng đóng kinh phí công đoàn thuộc Tổng Liên đoàn Lao động Việt Nam hoặc Liên đoàn Lao động cấp tỉnh theo phân cấp của Tổng Liên đoàn Lao động Việt Nam.
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã gửi 01 bộ hồ sơ, trong đó có:
- Văn bản đề nghị tạm dừng đóng kinh phí công đoàn theo Mẫu tại Phụ lục II ban hành kèm theo Nghị định 105/2026/NĐ-CP;
- Báo cáo tình hình sử dụng lao động;
- Danh sách người lao động thuộc đối tượng tham gia BHXH bắt buộc phải tạm thời nghỉ việc đáp ứng điều kiện theo quy định; hoặc
- Báo cáo về thiệt hại trên 50% tổng giá trị tài sản do thiên tai, hỏa hoạn, dịch bệnh hoặc mất mùa gây ra, không tính giá trị tài sản là đất.
Trong thời hạn 15 ngày làm việc kể từ ngày nhận được văn bản đề nghị kèm theo các tài liệu theo quy định, cơ quan có thẩm quyền xem xét và trả lời bằng văn bản. Trường hợp không đồng ý phải nêu rõ lý do.
Nếu được chấp thuận, thời điểm tạm dừng đóng được tính từ tháng mà doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã đề nghị trong văn bản gửi cơ quan có thẩm quyền.
Đặc biệt, cần phân biệt “tạm dừng đóng” với “miễn đóng”.
Theo khoản 3 Điều 30 Luật Công đoàn 2024, sau khi hết thời hạn tạm dừng, đơn vị phải tiếp tục đóng kinh phí công đoàn và đóng bù kinh phí công đoàn cho thời gian đã tạm dừng. Thời hạn đóng bù chậm nhất là ngày cuối cùng của tháng tiếp theo tháng kết thúc việc tạm dừng đóng, số tiền đóng bù bằng số tiền phải đóng của những tháng tạm dừng. Trường hợp sau thời gian tạm dừng, đơn vị đáp ứng điều kiện được giảm mức đóng theo Điều 12 Nghị định 105/2026/NĐ-CP thì việc đóng tiếp theo được thực hiện theo cơ chế giảm đã được cơ quan có thẩm quyền xem xét.
Như vậy, cơ chế tạm dừng có ý nghĩa giãn thời điểm thực hiện nghĩa vụ đóng trong giai đoạn doanh nghiệp gặp khó khăn, chứ không làm mất nghĩa vụ đối với khoản kinh phí công đoàn của thời gian được tạm dừng.
3. Trường hợp nào được xem xét giảm mức đóng kinh phí công đoàn?
Theo khoản 2 Điều 30 Luật Công đoàn 2024, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã gặp khó khăn vì lý do kinh tế hoặc bất khả kháng thì được xem xét giảm mức đóng kinh phí công đoàn.
Điều kiện, thời gian và mức giảm được quy định cụ thể tại Điều 12 Nghị định 105/2026/NĐ-CP, có hiệu lực từ ngày 16/05/2026.
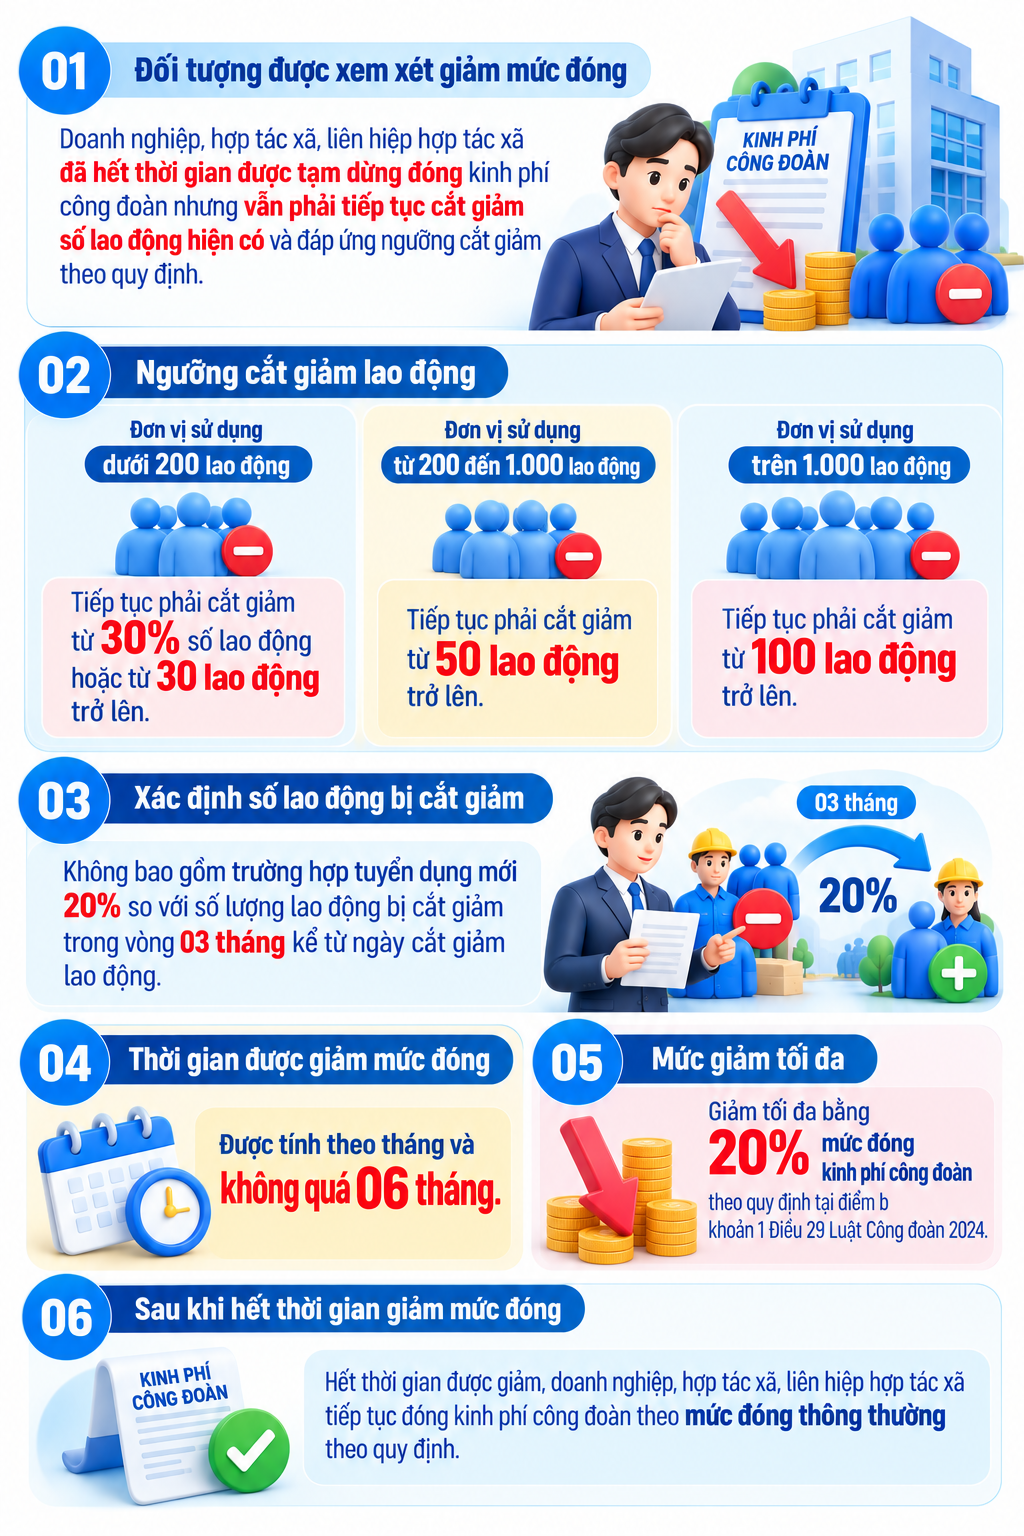
Như vậy, việc gặp khó khăn trong hoạt động sản xuất, kinh doanh không mặc nhiên làm phát sinh quyền được giảm mức đóng. Đơn vị phải thuộc trường hợp và đáp ứng điều kiện cụ thể tại Điều 12 Nghị định 105/2026/NĐ-CP.
4. Hồ sơ, thủ tục và thẩm quyền xem xét giảm mức đóng được quy định như thế nào?
Theo khoản 4 Điều 12 Nghị định 105/2026/NĐ-CP, thẩm quyền xem xét giảm mức đóng kinh phí công đoàn thuộc Tổng Liên đoàn Lao động Việt Nam hoặc Liên đoàn Lao động cấp tỉnh, theo phân cấp của Tổng Liên đoàn Lao động Việt Nam.
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp được xem xét giảm mức đóng gửi 01 bộ hồ sơ, gồm:
- Văn bản đề nghị xem xét giảm mức đóng kinh phí công đoàn theo Mẫu tại Phụ lục I ban hành kèm theo Nghị định 105/2026/NĐ-CP;
- Báo cáo tình hình sử dụng lao động;
- Danh sách người lao động thuộc đối tượng phải cắt giảm hiện có theo quy định;
- Thông tin về tổng số lao động có mặt trước khi phải cắt giảm số lao động hiện có.
Hồ sơ được gửi đến Tổng Liên đoàn Lao động Việt Nam hoặc Liên đoàn Lao động cấp tỉnh theo thẩm quyền. Căn cứ tình hình thực tế, Tổng Liên đoàn Lao động Việt Nam quy định cụ thể việc thực hiện theo hình thức trực tiếp, trực tuyến hoặc qua dịch vụ bưu chính.
Trong thời hạn 15 ngày làm việc kể từ ngày nhận được văn bản đề nghị kèm theo tài liệu theo quy định, cơ quan có thẩm quyền xem xét việc giảm mức đóng trên cơ sở khả năng cân đối của tài chính công đoàn, không bao gồm nguồn ngân sách nhà nước hỗ trợ.
Kết quả phải được trả lời bằng văn bản. Trường hợp không đồng ý giảm mức đóng, cơ quan có thẩm quyền phải nêu rõ lý do.
Do đó, doanh nghiệp cần phân biệt giữa “thuộc trường hợp được xem xét” và “được chấp thuận giảm mức đóng”. Việc đáp ứng điều kiện là cơ sở để nộp hồ sơ đề nghị, còn quyết định giảm mức đóng thuộc thẩm quyền của cơ quan công đoàn theo quy định.
5. Chậm đóng kinh phí công đoàn có thể bị phạt bao nhiêu từ 10/09/2026?
Nghị định 283/2026/NĐ-CP được ban hành ngày 15/07/2026 và có hiệu lực từ 10/09/2026.
Theo khoản 1 Điều 42 Nghị định 283/2026/NĐ-CP, người sử dụng lao động có thể bị phạt tiền từ 12% đến dưới 15% tổng số tiền phải đóng kinh phí công đoàn tại thời điểm lập biên bản vi phạm hành chính, nhưng tối đa không quá 75.000.000 đồng, đối với một trong các hành vi:
- Chậm đóng kinh phí công đoàn;
- Không trích, đóng kinh phí công đoàn;
- Không đóng hoặc đóng không đầy đủ số tiền phải đóng theo mức đóng quy định trong thời hạn 60 ngày kể từ ngày hết thời hạn đóng;
- Không đóng hoặc đóng không đầy đủ số người thuộc đối tượng phải đóng trong thời hạn 60 ngày kể từ ngày hết thời hạn đóng.
Theo Điều 7 Nghị định 283/2026/NĐ-CP, mức phạt nêu trên là mức áp dụng đối với cá nhân. Đối với tổ chức, mức phạt bằng 02 lần mức phạt đối với cá nhân.
Theo đó, đối với doanh nghiệp là tổ chức, mức phạt tương ứng đối với nhóm hành vi này có thể được xác định từ 24% đến dưới 30% tổng số tiền phải đóng kinh phí công đoàn tại thời điểm lập biên bản, nhưng tối đa không quá 150.000.000 đồng.
6. Ngoài tiền phạt, doanh nghiệp chậm đóng còn phải thực hiện nghĩa vụ gì?
Tiền phạt vi phạm hành chính không thay thế nghĩa vụ đóng kinh phí công đoàn còn thiếu.
Theo khoản 4 Điều 42 Nghị định 283/2026/NĐ-CP, chậm nhất 30 ngày kể từ ngày có quyết định xử phạt, người sử dụng lao động phải nộp cho tổ chức công đoàn:
- Số tiền kinh phí công đoàn chậm đóng, đóng chưa đủ hoặc chưa đóng; và
- Khoản tiền lãi của số tiền kinh phí công đoàn chưa đóng, chậm đóng theo mức lãi suất tiền gửi không kỳ hạn cao nhất của các ngân hàng thương mại nhà nước công bố tại thời điểm xử phạt.
Như vậy, đối với hành vi chậm đóng, doanh nghiệp có thể đồng thời phát sinh ba khoản nghĩa vụ tài chính: tiền phạt vi phạm hành chính, số kinh phí công đoàn còn phải đóng và khoản tiền lãi tính trên số tiền chưa đóng hoặc chậm đóng.
Việc quản trị nghĩa vụ kinh phí công đoàn vì vậy cần phân biệt rõ tình trạng pháp lý của từng khoản: doanh nghiệp đang đóng theo mức thông thường, đã được cơ quan có thẩm quyền chấp thuận giảm mức đóng, đang trong thời gian được chấp thuận tạm dừng hay đã phát sinh hành vi chậm đóng. Việc doanh nghiệp tự xác định đang gặp khó khăn không thay thế quyết định của cơ quan có thẩm quyền trong trường hợp pháp luật yêu cầu phải được xem xét, chấp thuận.
► Căn cứ pháp lý
- Luật Công đoàn số 50/2024/QH15 ngày 27/11/2024;
- Nghị định 105/2026/NĐ-CP ngày 31/03/2026 có hiệu lực từ 16/05/2026;
- Nghị định 283/2026/NĐ-CP ngày 15/07/2026 có hiệu lực từ 10/09/2026.